El verdadero obstáculo para la IA es la electricidad. ¿Quién la pagará?
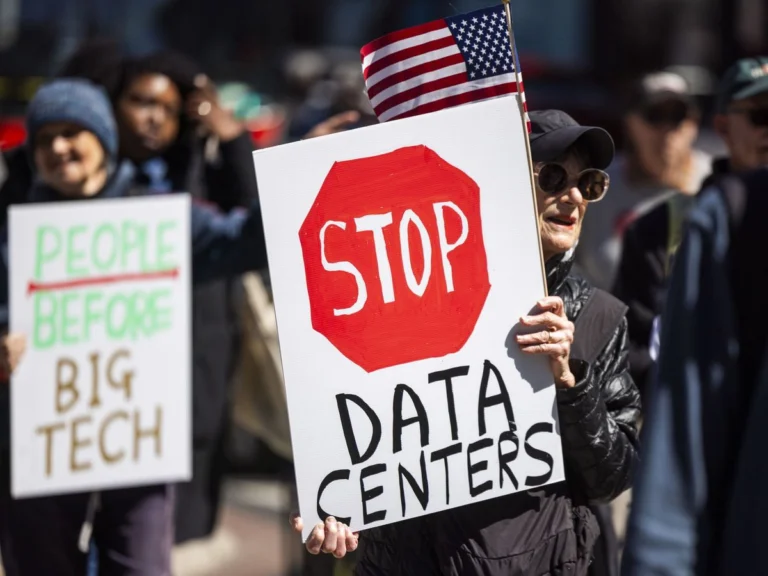
Un cartel de rechazo a los centros de datos, resume un reclamo que ya recorre Estados Unidos, comunidades que ven cómo la carrera de la inteligencia artificial les impone plantas de energía, consumo de agua y contaminación, sin que nadie les pregunte. Foto: EFE
Por: AlHasan AlSammarraie
30 de octubre de 2026 Hora: 11:03
🔗 Comparte este artículo
En una semana, dos de las tres mayores empresas de computación en la nube del mundo firmaron contratos de 20 años para el suministro de electricidad nuclear. Amazon ha adquirido 690 megavatios de la central Calvert Cliffs de Constellation en Maryland, incluyendo 190 megavatios de capacidad de generación adicional prevista entre 2030 y 2032. Google ha firmado un acuerdo que aportará 890 megavatios de capacidad nuclear adicional a Estados Unidos. Constellation está invirtiendo más de 4300 millones de dólares para modernizar 11 reactores en Illinois, Pensilvania y Nueva Jersey. Sin embargo, ninguno de los acuerdos implica la construcción de un nuevo reactor nuclear. En cambio, están pagando para aumentar la producción de reactores ya existentes, algunos de los cuales son incluso más antiguos que las propias empresas.
Hace unos años, este tipo de acuerdos habrían parecido inconcebibles. La energía nuclear había caído en desgracia tras los accidentes de Three Mile Island en 1979, Chernóbil en 1986 y Fukushima en 2011. Alemania eliminó gradualmente la energía nuclear, mientras que Japón cerró sus reactores tras Fukushima, aunque desde entonces ha comenzado a reactivarlos. En muchos países democráticos, defender la energía nuclear se convirtió en una tarea políticamente difícil.
Hoy, un reactor intacto en Three Mile Island vuelve a estar operativo, y Microsoft tiene un contrato para comprar su energía durante 20 años. El Departamento de Energía de EE. UU. está proporcionando préstamos de hasta 4400 millones de dólares para apoyar la reactivación de tres centrales nucleares clausuradas, con el objetivo de recuperar aproximadamente 2,25 gigavatios. La central de Palisades, en Michigan, que cerró en 2022, tiene un contrato para volver a generar energía en marzo de 2027. De tener éxito, se convertiría en la primera central nuclear comercial de EE. UU. en reiniciar sus operaciones tras su desmantelamiento.
¿Qué ha cambiado?
El cambio silencioso
En la última década, la respuesta de la industria al problema energético de la IA fue la eficiencia: mejoras como chips más potentes, modelos más pequeños y sistemas de refrigeración más inteligentes parecían atractivas y viables. En las conferencias del sector se debatió sobre el rendimiento por vatio, y los chips de inteligencia artificial (IA) modernos realizaban más cálculos por unidad de electricidad que sus predecesores.
Sin embargo, esas mejoras en la eficiencia no redujeron la demanda total de electricidad. En cambio, cada mejora se destinó rápidamente a fines más ambiciosos. Incluso cuando DeepSeek demostró que se podía entrenar un modelo competitivo con un coste computacional mucho menor del que muchos esperaban, el resultado no fue una reducción del gasto industrial. Por el contrario, los laboratorios continuaron planificando más sesiones de entrenamiento, modelos con mayor capacidad de razonamiento, agentes que trabajan continuamente en segundo plano y la generación de vídeo.
Esta no sería la primera vez que ocurre algo así en la historia. En 1865, William Jevons observó que las máquinas de vapor más eficientes hacían que Gran Bretaña quemara más carbón, no menos, porque la energía más barata generaba usos que antes no existían. La Agencia Internacional de Energía estima que la demanda mundial de electricidad para centros de datos se duplicará con creces, alcanzando alrededor de 945 teravatios-hora para 2030, incluso suponiendo que continúen las mejoras en la eficiencia.
Por lo tanto, la industria ha cambiado de estrategia: al no poder reducir la demanda, las empresas ahora están comprando la oferta.
La aritmética de la espera
Sin embargo, el dinero no puede resolver todos los problemas rápidamente.
La construcción de un nuevo reactor de gran tamaño puede tardar una década o más desde su decisión hasta su puesta en marcha. Las empresas tecnológicas están invirtiendo en pequeños reactores modulares para alimentar sus centros de datos, aunque se prevé que muchos de estos proyectos no generen electricidad hasta principios de la década de 2030. Hasta la fecha, se han construido muy pocos de estos reactores en todo el mundo. Por lo tanto, si bien la reactivación y modernización de reactores existentes es la opción más rápida, esta opción aún implica plazos hasta 2027, 2028, 2029 o incluso más allá.
Recibe alertas y actualizaciones instantáneas según tus intereses. Sé el primero en enterarte de las noticias más importantes.Sí, manténgame informado
Sin embargo, la inversión en IA no se rige por ese mismo calendario. Los chips que se instalen este año podrían quedar obsoletos mucho antes de que expiren los contratos de suministro eléctrico a 20 años que los alimentan. Esta discrepancia subyace a todos estos anuncios, pero la industria no ha abordado las implicaciones si la demanda se debilita mientras las obligaciones contractuales siguen vigentes.
¿Quién paga mientras tanto?
Aquí es donde la historia deja de tratar sobre tecnología.
La mayoría de estos acuerdos se gestionan a través de PJM, el operador de la red eléctrica que presta servicio a aproximadamente 67 millones de personas en 13 estados estadounidenses y Washington D. C. PJM utiliza subastas de capacidad para garantizar recursos suficientes de generación de electricidad para la demanda futura, cuyos costes asociados se trasladan finalmente a los consumidores a través de sus facturas de electricidad. Los precios de la capacidad han alcanzado el límite máximo reglamentario en tres subastas consecutivas. Según el organismo de control de mercado independiente del operador de la red, la demanda de centros de datos contribuyó con aproximadamente 29.400 millones de dólares en costes de capacidad en las cuatro subastas más recientes. Solo en la última subasta, alrededor de 6.300 millones de dólares de estos costes se atribuyeron a la demanda de centros de datos, incluyendo previsiones para instalaciones que aún no se han construido.
En efecto, los hogares ya están pagando tarifas de capacidad eléctrica más altas, en parte debido a la demanda proyectada de instalaciones que tal vez nunca entren en funcionamiento. El Consejo de Defensa de los Recursos Naturales estima que, para 2028, el hogar promedio dentro del área de PJM podría enfrentar un costo adicional de $70 mensuales en electricidad si continúan las tendencias actuales. Estos costos crecientes también están teniendo consecuencias políticas. Encuestas recientes en EE. UU. muestran una creciente insatisfacción pública con los centros de datos, siendo las facturas de electricidad una de las principales preocupaciones. En respuesta, Virginia ha establecido una categoría tarifaria de electricidad separada para los centros de datos, Ohio ha introducido requisitos de facturación mínima e Illinois está debatiendo legislación al respecto.
El objetivo del acuerdo con Google es abordar esta objeción. Su principio fundamental es que los nuevos grandes consumidores de electricidad deberían aportar capacidad de generación adicional en lugar de competir con los usuarios actuales por un suministro ya limitado. Este enfoque representa un paso constructivo para mitigar la presión que los centros de datos ejercen sobre los sistemas eléctricos.
Sin embargo, el acuerdo sigue siendo voluntario. En octubre de 2026, los reguladores federales estadounidenses rechazaron la mayor parte de la propuesta de PJM de exigir a los nuevos grandes consumidores de electricidad que generaran su propia capacidad. En consecuencia, el sector ofrece voluntariamente un compromiso que los reguladores se han negado hasta ahora a imponer mediante las normas propuestas por PJM. Esto plantea la siguiente pregunta: ¿cuánto tiempo seguirán siendo viables estos compromisos voluntarios si los costes de su cumplimiento empiezan a aumentar?
Lo que el Golfo debería aprender de esto
Para los países del Golfo que se preparan para expandir su propia infraestructura de IA, la experiencia de Estados Unidos sirve de advertencia sobre los costes de no hacer bien estos arreglos.
Para los países con abundantes recursos energéticos, la expansión de la infraestructura de IA representa una oportunidad significativa.
El fondo soberano de Qatar se ha comprometido con una empresa conjunta de 20.000 millones de dólares con Brookfield para infraestructura de IA, comenzando con una primera fase de aproximadamente 300 megavatios y con la posibilidad de ampliarla hasta cerca de 1,5 gigavatios. Abu Dabi está desarrollando planes para alcanzar una capacidad de centro de datos de IA de hasta cinco gigavatios. Arabia Saudí apunta a casi dos gigavatios a través de HUMAIN. La ventaja competitiva de la región es sustancial. A medida que crece la demanda de computación de IA, el acceso a la electricidad se convierte en un factor cada vez más importante para determinar dónde se construye la infraestructura informática. El Golfo está bien posicionado para capitalizar esta demanda.
Sin embargo, la magnitud de los proyectos propuestos justifica un análisis exhaustivo. Si se completa la planta de 1,5 gigavatios propuesta en Qatar, representaría una demanda de electricidad equivalente a aproximadamente el 12 % de la capacidad de generación instalada del país. La electricidad destinada a la infraestructura de IA no puede utilizarse simultáneamente para otros fines, lo que significa que los costos de oportunidad de estos proyectos merecen una seria consideración.
En Estados Unidos, el debate sobre la infraestructura de IA se centra cada vez más en quién asume, en última instancia, el coste de su demanda de electricidad, con muchos de los compromisos importantes ya establecidos. Los países del Golfo se encuentran en una posición privilegiada para resolver primero esta cuestión: cuál será la tarifa industrial, quién financiará la nueva generación, qué sucederá con los contratos cuando el hardware quede obsoleto y qué beneficios económicos a largo plazo obtendría el país, más allá de los ingresos energéticos y un número limitado de empleos.
Si bien albergar infraestructura de IA puede generar un valor económico considerable, la mayor oportunidad estratégica reside en determinar las condiciones bajo las cuales opera dicha infraestructura. Para los países del Golfo, la oportunidad de establecer estas condiciones existe ahora, antes de que los compromisos a gran escala limiten sus opciones.
- AlHasan AlSammarraie es Socio fundador y director general – ApplabEmprendedor, visionario, constructor de nación: construyendo el futuro digital de Qatar, una innovación a la vez. Con un doctorado en Inteligencia Artificial y años de experiencia tanto del lado del cliente como del proveedor, AlHasan ha convertido a Applab en la empresa líder en ingeniería de IA, datos y nube de la región, ofreciendo innovaciones que impactan millones de vidas e impulsan la transformación nacional. Lidera con un enfoque empoderador, flexible y centrado en las personas, brindando a sus equipos la libertad de innovar y estando siempre presente para guiarlos y apoyarlos. Conocido por su humildad, trabaja codo a codo con su equipo, generando confianza a través de la transparencia y la accesibilidad. Su liderazgo va más allá de la cultura interna: considera las alianzas estratégicas como catalizadores del impacto nacional, como lo demuestra la sólida y confiable alianza que estableció entre Applab y Microsoft, la cual se ha convertido en un pilar fundamental del camino de Qatar hacia la IA y la transformación digital. «La tecnología no es solo una herramienta, es un catalizador para un cambio significativo».
Autor: AlHasan AlSammarraie
Fuente: Al jazeera
teleSUR no se hace responsable de las opiniones emitidas en esta sección.