Ecuador aprueba exenciones tributarias exclusivas para grandes corporaciones
La proforma presupuestaria asigna 1.500 millones de dólares en exenciones a corporaciones, desatando cuestionamientos sobre la justicia fiscal.
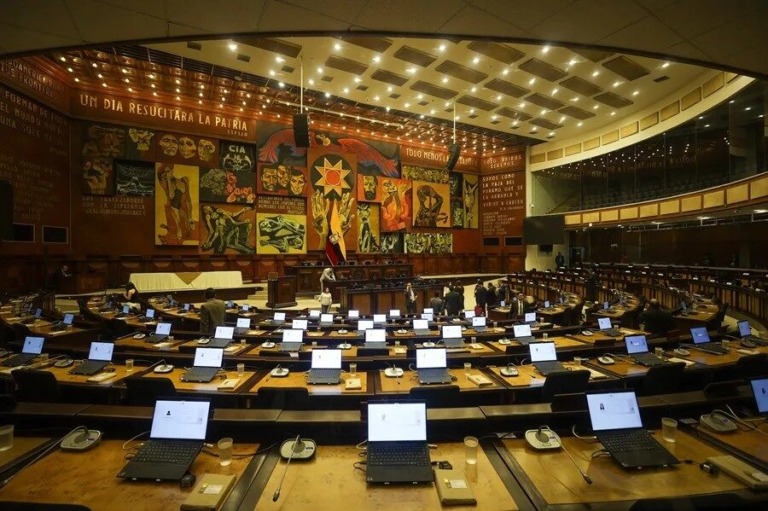
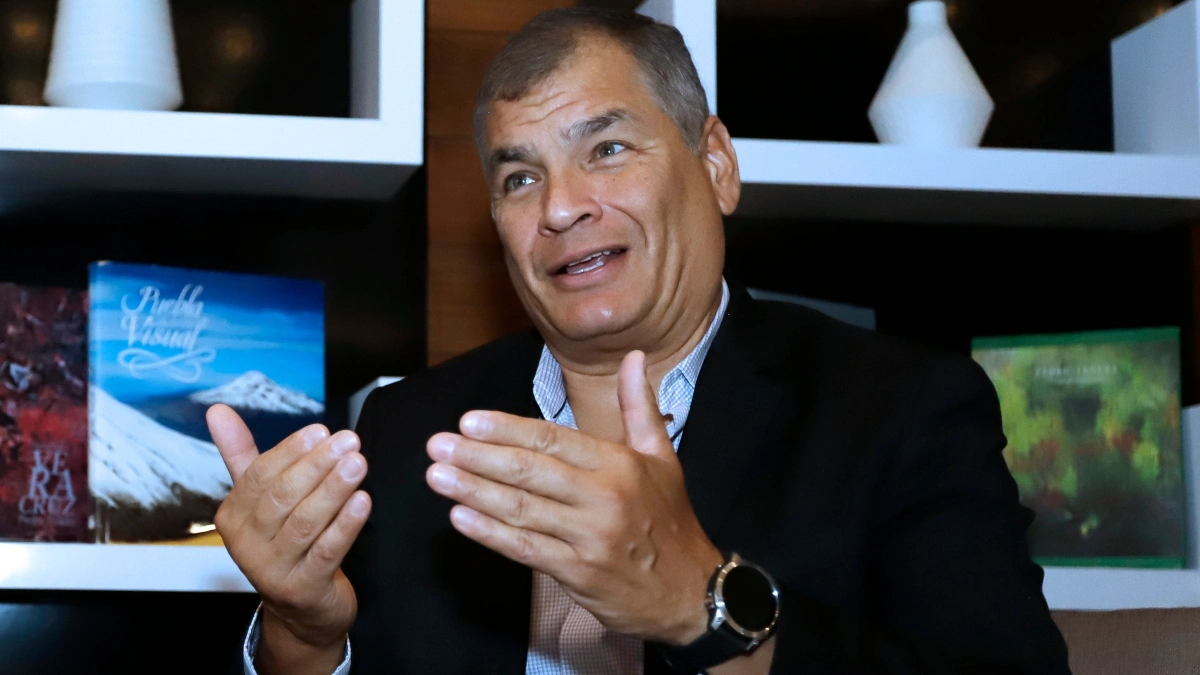
Marco Flores denuncia que al menos 1.500 millones de dólares se destinan de manera exclusiva al 10 % de las grandes corporaciones. Foto: EFE.
9 de noviembre de 2026 Hora: 12:22
🔗 Comparte este artículo
El debate nacional en torno a la proforma presupuestaria del Estado para el ejercicio fiscal de 2027 expone la fractura profunda entre las prioridades del erario público y la preservación de privilegios tributarios en Ecuador.
El documento remitido por el Ejecutivo fue aprobado en la Asamblea Nacional el pasado 6 de noviembre con 83 votos a favor, consolidando un esquema financiero que genera inmediatas reacciones técnicas, según señala los analistas, por la magnitud de los incentivos dirigidos a los segmentos corporativos de mayores ingresos.
Las advertencias formuladas por el exministro de Finanzas Marco Flores colocan el centro del problema en el anexo de gasto tributario. Según su análisis, «el fisco dejará de percibir más de 7.000 millones de dólares durante el período presupuestario, cifra que evidencia la magnitud de la renuncia estatal a la recaudación ordinaria frente a las apremiantes necesidades de caja».
Con 83 votos a favor, el Pleno de la Asamblea Nacional aprueba la #ProformaPresupuestaria 2027. #AsambleaEc2026 #Sesión137 https://t.co/xYJU3YLd4B
— Asamblea Nacional del Ecuador (@AsambleaEcuador) November 6, 2026
Dentro de ese monto global, «la crítica medular radica en el beneficio concentrado» subraya Flores, además de denunciar puntualmente que «aproximadamente 1.500 millones de dólares se destinan de manera exclusiva al 10 % de las corporaciones y empresas más grandes del Ecuador», un sector que de acuerdo con los analistas, cuenta con la capacidad financiera consolidada para asumir sus obligaciones contributivas sin requerir exoneraciones preferenciales de ninguna especie.
Durante sus análisis, Flores enfatizó que «esta política profundiza la asimetría histórica del sistema tributario nacional», para luego agregar que «mientras el Estado resigna ingresos vitales que impactan directamente el gasto social, la condonación al gran capital reduce de forma crítica el margen operativo disponible para atender la salud pública y la infraestructura hospitalaria golpeada por la falta de insumos».
En tanto, los representantes de la comisión legislativa de fiscalización expresaron su rechazo a la proforma presentada. En sus declaraciones, los asambleístas señalaron antes de la solicitud de comparecencias de las autoridades del ramo que «no se puede exigir sacrificios a la clase trabajadora mediante mayores impuestos indirectos mientras se mantiene un blindaje fiscal intacto para los grupos económicos de mayor poder».
LEA TAMBIÉN:
Victoria demócrata en EE.UU. impulsará un cambio político en Ecuador, afirma Rafael Correa
Por su parte, los dirigentes de las organizaciones sociales y sindicales manifestaron que el recorte de recursos hacia los gobiernos locales agrava la crisis en los servicios básicos. Los portavoces gremiales advirtieron que «la prioridad del presupuesto debe ser el saneamiento de las escuelas y el abastecimiento de medicinas, no el subsidio encubierto a sectores que registran utilidades extraordinarias».
Ante las severas críticas acumuladas, los técnicos del Servicio de Rentas Internas defendieron «la arquitectura del gasto tributario» en sus informes institucionales. La entidad argumentó que «las exoneraciones operan como un motor para la atracción de capitales y la generación de empleo formal», sosteniendo, en esta lógica, que la eliminación intempestiva de estos alivios restaría competitividad al aparato productivo frente a los mercados vecinos.
Sin embargo, el contraste entre la versión gubernamental y la realidad fiscal reaviva las demandas de una auditoría exhaustiva. Diversos analistas económicos independientes concluyen que «la renuncia fiscal sin metas verificables de contratación o inversión real equivale a una transferencia directa de recursos públicos hacia el sector privado, consolidando un modelo que sacrifica el bienestar colectivo en beneficio de las cúpulas corporativas».
La economía ecuatoriana afronta un escenario macroeconómico complejo, caracterizado por la estrechez fiscal, la alta volatilidad de los ingresos petroleros y las crecientes necesidades de financiamiento destinadas a sostener el presupuesto general del Estado. En este marco, la proforma para 2027 se estructuró sobre proyecciones referenciales que configuran una elevada vulnerabilidad ante choques externos y fluctuaciones en los mercados internacionales.
El análisis del gasto tributario adquiere relevancia estructural porque refleja el dilema histórico entre la recaudación necesaria para cubrir las obligaciones públicas y el otorgamiento de incentivos orientados a dinamizar la actividad empresarial privada.
La renuncia fiscal mediante deducciones y exoneraciones limita los ingresos permanentes del fisco, obligando a recurrir a nuevas fuentes de endeudamiento o a restringir el gasto social en áreas neurálgicas como la infraestructura hospitalaria, la seguridad ciudadana y la educación básica.
A este panorama se suma la rigidez presupuestaria derivada de los gastos corrientes obligatorios, los cuales absorben la mayor parte de los ingresos permanentes del sector público no financiero. Esta limitación estructural reduce drásticamente el margen de maniobra del Estado para implementar políticas anticíclicas efectivas, dejando al presupuesto expuesto a cualquier contracción imprevista en la recaudación centralizada o a variaciones desfavorables en la balanza comercial y el servicio de la deuda externa.
Autor: teleSUR - dm - JML
Fuente: Agencias